2015/01/22

飲酒運転を行った社員に対する厳罰化について

 最近は、飲酒運転についての厳罰化がトレンドですが、一石を投じたのはやはり、2006年8月の福岡海の中道大橋飲酒運転事故でしょう。これまでも飲酒運転は厳しい処分が交わせていましたが、各企業がこぞって厳罰化したのは記憶に新しいところです。飲酒運転は原則として懲戒免職とした企業もあります。

 しかし、最近の裁判例を見ると、特に公務員等の事案で、そこまでの厳罰ではないこともあるようです。懲戒免職でも退職金の支給は認める等々。

【事案1】酒気帯び運転を理由に熊本県阿蘇市職員を懲戒免職となった40代の男性が、免職処分 取り消しを求めた訴訟の判決
「運転した距離は1キロに満たず、重すぎる」として処分を取り消した。 判決で裁判長は「飲酒運転の動機や経緯に酌むべき事情はないが、市民や社会に直接被害はなかった。処分は事情を適切に考慮せずになされた。免職は裁量権を逸脱し、 違法」と判断した。 

【事案2】酒気帯び運転を理由に熊本市職員を懲戒免職となった男性(2012年に死亡)の遺族 が「免職は重すぎる」として取り消しや退職金を求めた訴訟(控訴審)
免職を違法として取り消した一審判決を変更、「免職は適法」と判断した。 遺族側は「事故を起こしたわけではなく、被害は出ていない」と主張したが、裁判長は判決で「運転せざるを得ない状況ではなかった。」とした。


これは、以下のことが僅かながらも影響しているのではないか、とも思います。

・当該非行が、 従業員が従事する業務の内容や企業の事業内容に強く関連するかどうか、あるいは、業務上における非行かどうか。

・退職金を減額することにまで及ぶ非行かどうか。

・他の懲戒にすべき案件と比べたときに、酒気帯び運転の事案を懲戒免職にすることがバランス的に問題ないのか(一般的に考えると、酒気帯び運転よりも破廉恥な事案はあるのではないか。その事案で果たして懲戒免職になるのか。)。

 飲酒運転関連の事案の取扱はかなりやっかいですね。

2015/01/07

電子業界CSR アライアン(EICC)行動規範対応

 最近、取引先から、電子業界CSR アライアンス(EICC)行動規範と称した調査を依頼されることが多くなっています。

 行動規範は以下の通りです。
  電子業界 CSR アライアンス行動規範バージョン5

 EICCは、2004年にHPやIBM、DELL等が中心となり、自社のサプライチェーンに関して作成されました。EICCはガイドラインの名称、団体名です。

参加メンバーは、その名の通り、主に電子機器関係のメーカー等になっています。自社のサプライヤーの状況を把握したいという要求をEICCに提出すると、EICCメンバーであればその仕組みを活用することができます。EICCは規範に則り、人道的で健全な経営が正しく行われているかどうかを監査する仕組みになります。EICCスキームの5つの項目として、労働、安全衛生、環境保全、管理の仕組、倫理があります。

EICC自体は良いのですが、いわゆる「もどき」も多いです。すなわち、取引先が参加メンバーになっているので、それに従って対応をしているいう企業も多いのが実態です。そういったところの質問項目はカスタマイズされているのでなかなか分かりにくいものです。とはいえ、電子業界の一つのスタンダードになりつつあるわけですから、標準的な回答案を用意しておくことが重要であると感じています。

2015/01/04

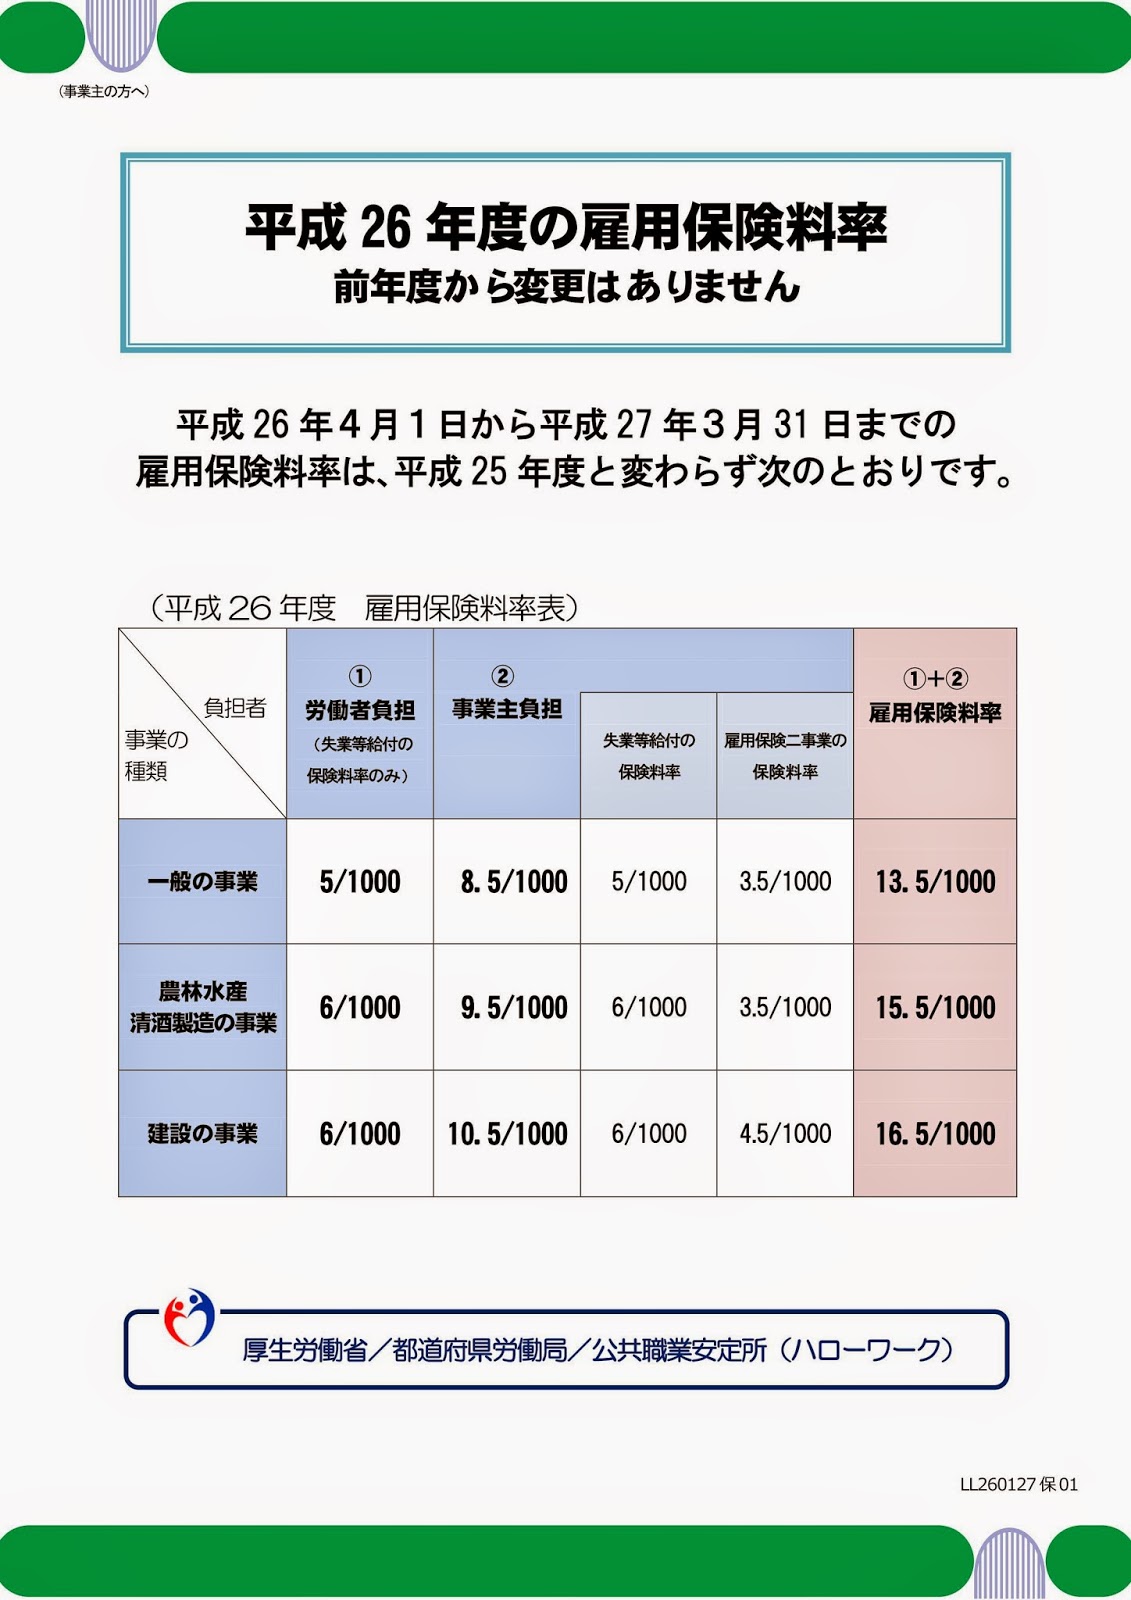
平成27年度の雇用保険料率は据え置きの見込みです

平成27年度の雇用保険料率は、昨年度に引き続き据え置きの見込みです。一般の事業は13.5/1000となります。なんだかんだいっても、失業等給付を受ける人は減っているんですね。
-----日本経済新聞記事

以下は、平成26年度の据え置きを案内するリーフレットです。


2014/06/11

給与の控除項目を利用した「マイナス控除」はうまく使えば便利

 給与明細の「控除項目」はどのように使うのでしょうか。社宅費用や会社で加入している生命保険、損害保険料の控除に使うというというのがごくごく当たり前でしょう。

 しかしながら、控除項目にマイナス金額を入れるとどうなるのでしょうか。マイナスの控除なので、転じてプラスになります。振込額にプラスになります。

 しかも、これらは社会保険料や税の算定基礎金額には入りません。ですから、実費弁償的なもの(出張の旅費精算や、業務使用のガソリン代)の精算に使えます。これらを現金で渡したり、別に振り込んだりするわけですが、手間がかかったり、別に振込手数料がかかったりします。

 さらに、これらを支給項目毎に分ければ、経理の仕訳を起こす時にもそのまま使えるので利便性が高いわけです。是非検討してみたらいかがでしょうか。

 なお、あくまで「実費弁償的なもの」だけですから、税や社会保険の対象となっているものに使用してしまっては脱法行為ですので、対象となる項目がどうなのかということはしっかりと吟味する必要があります。

2014/06/02

給与の締め日から支給日まで時間がない場合の処理

 給与の計算事務に十分な時間がとれないときがないでしょうか。

 事例として、月末で勤怠を締めて、時間外手当等も含めて翌月5日に支払う場合、通常は問題なくとも、その年その月のカレンダーのいたずらで計算・支給が難しい場合があります。

 その場合には、一旦一定額(一番分かりやすいのは前月における振込額と同額)を振込むということです。
 この場合、ポイントとなるのが、「計算自体は通常通り」ということです。つまり、振込額と同額は振り込むものの、後日、計算自体は通常通り行い、本来の振込額との差額を「控除項目」に入力し、実際に振り込んだ額に合わせます。こうすることによって、当月の社会保険料や所得税の金額は通常と同じになります。

 そして、差額は翌月の給与で調整します。具体的には、当月給与で控除項目に入力した金額のマイナスの金額を入力すれば良いわけです。

 留意点としては、当月、本来もらうべきの金額よりも少なくなってしまう方がいる可能性があります。つまり、例えば、前月の時間外労働が少なく、当月の時間外労働が多くなってしまった方です。もちろん、翌月の給与で最終的に調整すれば合うわけですが、資金繰りという点では従業員に迷惑をかけてしまうことになることもあるでしょう。逆に、本体もらうべき金額よりも多くなってしまう方は、それ自体は問題ないと思いますが、翌月はしっかり差額精算されてしまいますから、「使い込みをしないように」注意喚起しておくのも必要かも知れません。

 このやり方について、労基署が問題視しないのか、というと、おそらく「労使でしっかり話し合いをしてください。」ということなのでしょう。従って、もし勤務カレンダーのいたずらが原因であれば、相当早い段階で起こりうる可能性が想定されるわけですから、早めに従業員側に情報提供をする必要があるのでしょう。